
MAGYAR-KÍNAI CÉGELADÁS: A VEVŐ VISSZALÉPÉSÉTŐL A MÁSNAPI ALÁÍRÁSIG
Egy kínai tulajdonban álló magyar gyártóvállalat eladásánál a lehetséges vevő már ismert volt. Mégsem lehetett egyszerűen megegyezni az árban és aláírni.
Korábbi követelések, részletfizetés, tulajdonátadás, irányítás, ingatlanhasználat és márkajogok kapcsolódtak egymáshoz. Az aláírás előtti este a vevő írásban közölte, hogy nem akarja megvenni a céget.
A Cheers HUN a kínai eladói oldalt képviselte az üzleti egyeztetésekben és a végrehajtás összehangolásában. A magyar-kínai cégeladás története azt mutatja meg, hogyan kellett az összecsúszó kérdéseket különválasztani, majd a fizetést, a követelések átadását és a tulajdonszerzést ismét egy működő rendszerbe kapcsolni.
A történet 20 másodpercben
Kiindulás: A korábbi együttműködés elszámolási és irányítási vitába jutott. A vevő részletekben fizetett volna, az eladó viszont nem akarta a teljes céget úgy átadni, hogy az ellenérték nagy része még csak jövőbeli ígéret.
Feladat: Össze kellett hangolni a 756 000 eurós szerződéses ellenértéket, a 160 686 eurós kölcsönkövetelés átadását, a tulajdonváltozást és a működés feltételeit.
Folyamat: Az ajánlatokat és vitás pontokat különválasztottuk, a változásokat több nyelven egyeztettük, majd a fizetéshez 51%-os, 70%-os és 100%-os tulajdoni lépcsőket kapcsoltak. A vevő az aláírás előtti este visszalépett, és másnap reggel még sikertelen egyezségről írt.
Eredmény: Másnap délután megszületett a szerződés. Az első, névlegesen 100 000 eurós részlet beérkezett, majd bejegyezték a vevő 51%-os többségi tagságát és ügyvezetővé válását. A bemutatott eredmény eddig az igazolt szakaszig tart.
A kiinduló helyzet: működő cég, bizonytalanná vált közös alapok
A vállalkozás mögött hosszú magyar-kínai üzleti kapcsolat állt. A felek között azonban több kérdésben nem volt közösen elfogadott álláspont: hogyan számoljanak el a korábbi eredménnyel és kölcsönökkel, ki irányítsa a működést, és milyen feltételekkel folytassák vagy zárják le az együttműködést.
A gyártóvállalat és az ingatlantulajdonos külön társaság volt. Emiatt a cég eladása önmagában nem rendezte a gyár használatát, a bérletet, a márkajogokat vagy a kapcsolódó iratok és jogosultságok átadását.
Az üzleti kockázat az volt, hogy a felek látszólag megállapodnak, miközben másként értik, mi kerül átadásra, mikor kell fizetni, és ki miért felel. Az ilyen kínai üzleti problémák megoldása a feltételek és a döntési következmények tisztázásával kezdődik.
Először azt kellett eldönteni, milyen megoldásnak van értelme
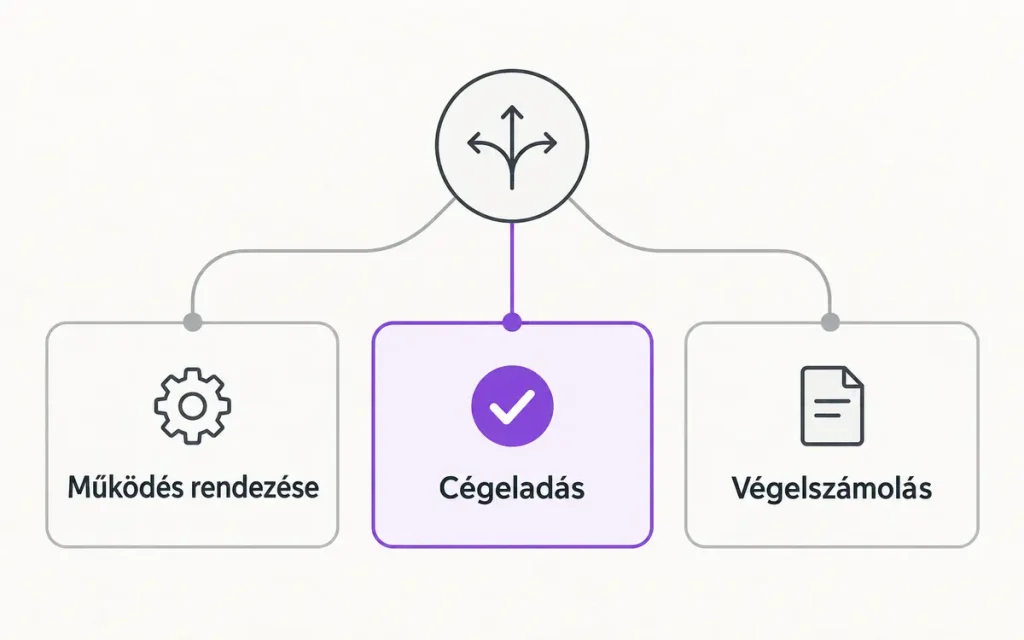
A munka elején még nem az eladás volt az egyetlen lehetőség. Megvizsgáltuk a működés rendezését is: írásban meghatározott felelősségi körökkel, rendszeres pénzügyi jelentésekkel, hozzáférési jogosultságokkal és a fontos döntések jóváhagyási rendjével.
Amikor az eladási irány került előtérbe, annak feltételeit dolgoztuk tovább. Az egyezség bizonytalanná válásakor a végelszámolás feladatait és nehézségeit is áttekintettük. Ez vizsgált alternatíva volt, nem megindított megszüntetési eljárás.
Az eladói oldal így több lehetséges út következményeit láthatta. A döntéshez nemcsak arra kellett választ kapni, hogy elfogadható-e az ajánlat, hanem arra is, milyen feladatok és kockázatok maradnak megállapodás nélkül.
Az árat csak a többi feltétellel együtt lehetett értelmezni
Az üzleti egyeztetés a kínai partnerrel nem egyszerűen a vételárról szólt. Az ajánlatok eltérő követeléseket, fizetési időpontokat és tulajdonátadási feltételeket tartalmaztak. Egy egyösszegű fizetésre adott ár nem jelentette ugyanazt, mint egy hosszabb részletfizetéshez kapcsolódó ajánlat.
Az egyeztetéseket ezért külön pontokra bontottuk: teljes ellenérték, korábbi követelések, első részlet, további fizetések, tulajdonátadás, ügyvezetőváltás, készlet, bérlet és márkahasználat. A kínai válasz feltételeit külön dokumentumba rendeztük, majd a módosításokat ezekhez a pontokhoz kapcsoltuk.
A végleges szerződés több mint 700 000 eurós teljes ellenértéket rögzített. Ennek szerkezetéhez hat, összesen több mint 160 000 euró értékű kölcsönkövetelés engedményezése is kapcsolódott. Ez a hitelezői jogosultság átadását jelentette, nem egyszerű kölcsön-visszafizetést.
A bérleti díjnál például nem volt mindegy, hogy az összeg tartalmazza-e a rezsit. Később a nettó és bruttó értelmezést is külön meg kellett erősíteni. Ezek a pontosítások azt határozták meg, hogy a feleknek ténylegesen mennyit és milyen jogcímen kellene fizetniük.
Az eladói oldal számára létrejövő érték az összehasonlíthatóság volt: láthatóvá vált, melyik változás valódi árengedmény, melyik finanszírozási könnyítés, és melyik jelent más kockázatmegosztást.
A részletfizetéses cégeladás központi kérdése: mikor járjon tulajdon?
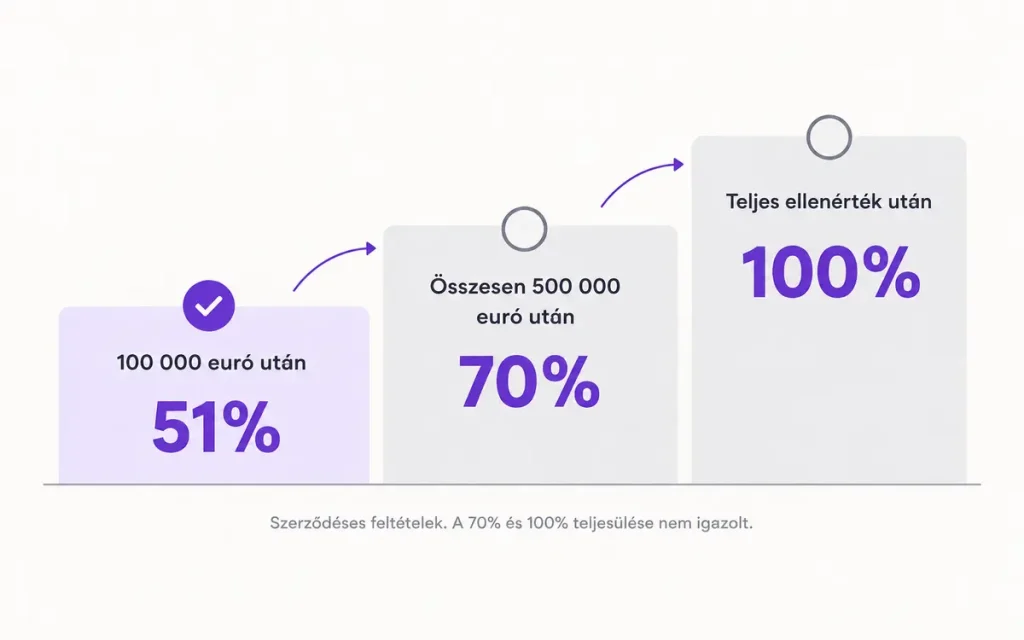
A vevőnek korán kellett irányítási lehetőség, miközben az ellenérték jelentős részét később, részben a vállalkozás működéséből kívánta előteremteni. Az eladói oldalnak viszont a teljes tulajdon korai átadása jelentett kockázatot.
Az első teljesítéssel a vevő többségi helyzetbe kerülhetett, a további tulajdonrészekhez viszont újabb fizetés kellett. A táblázat szerződéses feltételeket mutat: a későbbi 70%-os és 100%-os lépcső teljesülését nem állítjuk.
A megoldás nem tette kockázatmentessé az ügyletet. Az eladó már az első részlet után kisebbségbe került, miközben a vételár nagy része még hátravolt. Az előrelépést az jelentette, hogy világosan rögzítették, melyik teljesítéshez milyen tulajdoni változás kapcsolódik.
Két egymást követő alkalommal is úgy látszott, hogy nem lesz megállapodás
Dokumentáltan két egymást követő közlés jelezte a megállapodás meghiúsulását, de ezek ugyanannak az egy tárgyalási válságnak a részei voltak.
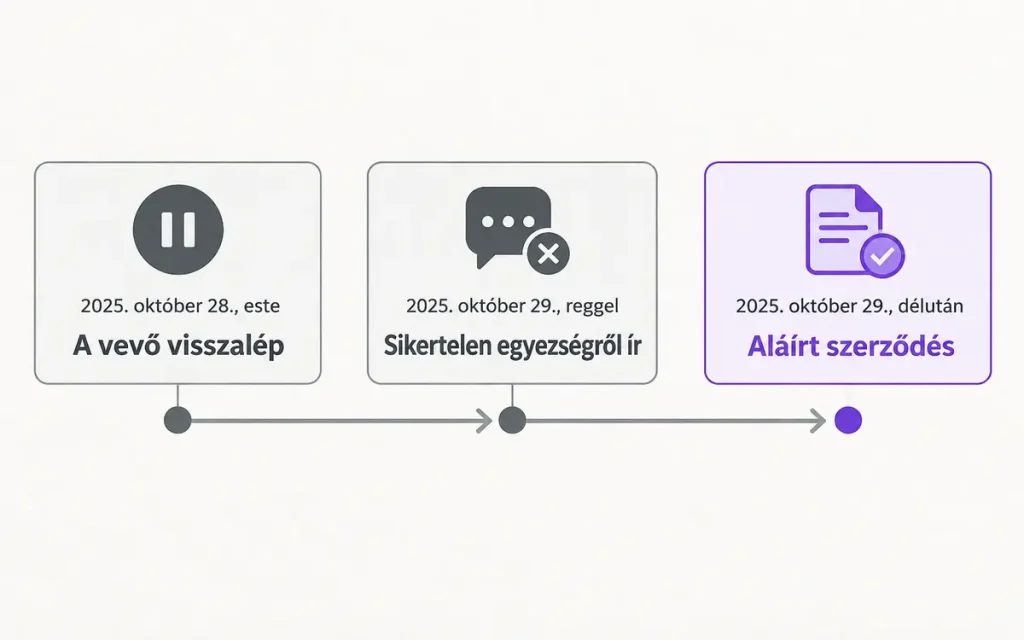
Az aláírást megelőző este a vevő írásban közölte, hogy nem akarja megvenni a céget. Másnap reggel még mindig sikertelen egyezségről és a folyamatban lévő feladatainak lezárásáról írt. Ekkor már nem egyszerű alkupozícióról volt szó: a rendelkezésre álló írásos nyomok alapján valóban úgy állt a helyzet, hogy az ügylet nem jön létre.
A közvetlen vita arról szólt, mikor kerüljön a vevőhöz a társasággal szembeni kölcsönkövetelés. Olyan köztes megoldást javasoltunk, amely az első fizetés után visszavonhatatlan eladói vállalást adott volna, de a követelés teljes átadását a teljes ellenértékhez kötötte. A vevő ezt nem fogadta el.
A fordulópont: megváltozott a követelésátadás időzítése
A reggeli visszalépés és a délutáni aláírás közötti személyes egyeztetés pontos döntő mondata nem maradt fenn. A végleges szerződés változása azonban megmutatja, mi mozdult el.
A végső szöveg szerint a 160 686 eurós követelés már az első, 100 000 eurós részlet teljesítésével átkerült a vevőhöz. Az eladói oldal ezen a ponton engedményt tett. Ezzel párhuzamosan a további tulajdonrészek átadása a későbbi fizetési lépcsőkhöz kötve maradt.
A vevő így korán kapott gazdasági értéket és többségi irányítást, az eladó pedig nem adta át az egész céget kizárólag későbbi fizetési ígéretekért. A dokumentumok alapján ez a kockázatok újraosztása volt a legerősebben látható üzleti fordulópont.
A dokumentumoknak ugyanazt az üzleti megállapodást kellett követniük
Az üzletrész-adásvétel mellett külön iratok foglalkoztak az ingatlanhasználattal, a vezetőváltással, a meghatalmazásokkal és a márkajogokkal. A jogi dokumentumokon kínai és magyar ügyvédek dolgoztak. A mi feladatunk az üzleti feltételek közvetítése, a többnyelvű egyeztetés és a kapcsolódó lépések összehangolása volt.
A gyors módosítások miatt a számokat is újra kellett ellenőrizni. Egy megváltozott végösszeg mellett korábbi zárórészlet maradt a módosítási levélben. Ezt még aznap javítottuk. Más pontokon a vevő és az ügyvédek észrevételei vezettek javításhoz.
Egy kapcsolódó ingatlanmegállapodásnál az ügyvéd rákérdezett, hogy egy korábbi finanszírozási összeg külön levonás-e, vagy már része a befektetett összegnek. Tisztáztuk a kapcsolatot, és a javított tervezet kizárta ugyanannak a tételnek a kétszeres levonását.
Ez a fajta vállalati tanácsadás Kínával üzletelő cégeknek az egymástól külön kezelt információkat kapcsolja össze. Az ügyfélnek nemcsak pontosabb szövegre, hanem minden érintett által azonos módon értelmezhető üzleti feltételekre van szüksége.
Az igazolt eredmény: szerződés, első pénzbeérkezés és bejegyzett irányításváltozás
A munka az aláírás után is folytatódott. A névlegesen 100 000 eurós első részlet átutalását küldői banki irat, a bankköltséggel csökkentett beérkezést fogadói értesítő támasztotta alá. A jóváírást visszaigazoltuk, és a cégeljáráshoz szükséges pénzügyi bizonyíték is rendelkezésre állt.
A cégbírósági végzés később igazolta a vevő többségi tagságát és ügyvezetővé válását. A társasági iratok az első, 51%-os tulajdoni állapotot tartalmazták.
A kiinduló helyzetben az ár, az átadás és a felelősségek is vitatottak voltak. Az elért állapotban már nemcsak megállapodás létezett: az első fizetés és az irányításváltozás külön bizonyítékot kapott. Az eladói oldal számára ez kézzelfogható előrelépést jelentett.
Az esettanulmány a 2025. őszén dokumentált tárgyalási és első végrehajtási szakaszt mutatja be. A teljes vételár későbbi beérkezését és a 100%-os tulajdonátadást nem igazolják a feldolgozott iratok. A kapcsolódó bérleti és ingatlanmegállapodásoknál a kidolgozott feltételeket, nem pedig minden későbbi teljesítésüket mutatjuk be.
Mit mutat ez a Cheers HUN munkamódszeréből?
Fodor Péter ebben az ügyben a kínai eladói szándékot, a magyar vevő feltételeit, az ügyvédi munkát és a teljesítéshez szükséges dokumentumokat kapcsolta össze. A szerepe nem ért véget az ajánlat továbbításával vagy a szövegek lefordításával.
A visszatérő munkamódszer az volt, hogy először külön kellett választani az összecsúszó kérdéseket, majd minden fontos változást konkrét feltételhez és igazoláshoz kapcsolni. Mitől változik az ár? Mikor jár további tulajdon? Mi bizonyítja a fizetést? Melyik irat csak tervezet, és melyik esemény történt meg?
Az ügyfél számára létrejött érték nem a dokumentumok mennyisége volt, hanem az, hogy egy nehezen átlátható tárgyalásból ellenőrizhető döntési és végrehajtási rendszer alakult ki. Láthatóvá vált, melyik engedmény mit ad a másik félnek, milyen kockázat marad az egyes fizetési pontokon, és melyik esemény után lehet továbblépni.
Ez a megközelítés nemcsak cégeladásnál használható. Kínai beszerzésnél, piacra lépésnél vagy partneri vita rendezésénél is az a cél, hogy a vállalat tisztábban lássa, mire vállalkozik, milyen kockázatot fogad el, és mi alapján léphet tovább. A további kínai üzleti esettanulmányok ugyanezt a munkamódszert más üzleti helyzetekben mutatják meg.
A Cheers HUN hátterét és kínai jelenlétét külön oldalon mutatjuk be.
Gyakran ismételt kérdések
A Cheers HUN a vevőt vagy az eladót képviselte?
Ebben az ügyben a kínai eladói oldalt képviseltük. Az üzleti feltételeket közvetítettük, a többnyelvű egyeztetést és a megvalósítás kapcsolódó lépéseit hangoltuk össze. Nem mindkét fél semleges jogi képviselőjeként jártunk el.
Hányszor látszott úgy, hogy nem lesz megállapodás?
Két egymást követő írásos közlésben: az aláírást megelőző este a vevő visszalépett, másnap reggel pedig még sikertelen egyezségről írt. Ez két egyértelmű jelzés, de ugyanannak az egy tárgyalási válságnak a része volt.
Mi volt a fordulópont?
A személyes egyeztetés pontos döntő mondata nem dokumentált. A végső szerződésből az látszik, hogy a 160 686 eurós követelés már az első 100 000 eurós részlet után átkerült a vevőhöz, miközben a további tulajdonátadás a későbbi fizetésekhez kötve maradt. Ez teremtett új egyensúlyt a felek eltérő érdekei között.
Miért nem volt elegendő az árban megegyezni?
Mert ugyanahhoz az árhoz eltérő fizetési határidő, követelésátadás, ingatlanhasználat és tulajdonosi helyzet tartozhatott. Ezek együtt határozták meg, hogy a megállapodás ténylegesen mit jelent a feleknek.
Mitől volt több ez egyszerű fordításnál?
A feladat része volt az ajánlatok összehasonlíthatóvá tétele, az eltérő üzleti értelmezések tisztázása, a változtatások követése és a teljesítési bizonyítékok összekapcsolása. A fordítás ezt a folyamatot segítette, nem helyettesítette.
Az aláírt szerződés teljesen lezárt ügyletet jelent?
Ebben az esetben nem. A megállapodás részletfizetést és több tulajdoni lépcsőt tartalmazott. A bemutatott bizonyítékok az aláírást, az első pénzügyi teljesítést és a kezdeti cégjogi változást igazolják.
Amikor a kínai üzleti helyzet több külön kérdésből áll össze
Egy elhúzódó tárgyalásnál vagy partneri vitánál először azt kell tisztázni, mi akadályozza a megállapodást: az ár, a finanszírozás, a felelősség, az információhiány vagy több tényező együtt.
Olyan vállalati ügyekben dolgozunk, ahol a kínai kapcsolatnak érdemi pénzügyi vagy működési tétje van.
Ha az Ön cégénél hasonló helyzet alakult ki, írja meg röviden az üzleti helyzetet és az elakadást. Az első kapcsolatfelvétel célja annak tisztázása, hogy a feladat illeszkedik-e a tevékenységünkhöz.